El mejor Ferrari es el que todavía está por construir.
~Enzo Ferrari
Ayer me lo pasé fenomenal en la Nit Biotec organizada por Bioval. Gracias 🙂
Esta semana me ha interesado:
- Arte, evolución del mercado
- La sala de conciertos de Apple en Londres
- Empresas Gacela
- USA comienza a congela su acceso al visado a trabajadores extranjeros
- Unos consejos financieros
- Capital Riesgo y Salud Digital
- Geopolítica ¿liderazgo chino?
- Gasto en IA
- El turismo con el que se nos llena la boca
The Art Basel & UBS survey os Global Collection 2026
~ por Arts Economics https://theartmarket.artbasel.com
Presenta los resultados de la investigación llevada a cabo a mediados de 2026 sobre individuos de alto patrimonio neto (HNWI) actualmente activos en el mercado del arte, para proporcionar información sobre las actividades y actitudes de los coleccionistas, The Art Basel y UBS Survey of Global Collecting 2026, dirigida por la Dra. Clare McAndrew de Arts Economics.
El informe examina los patrones de gasto y los intereses de los coleccionistas de una variedad de mercados de todo el mundo, así como sus opiniones sobre el mercado del arte en 2026 y más allá.
Inicio en el Coleccionismo
- Influencia familiar: La familia fue la principal vía de entrada al coleccionismo (28% en general y 40% en la Gen Z), sumado a un 72% que heredó obras.
- Medios iniciales: La mayoría comenzó con bellas artes tradicionales, siendo la pintura (43%) y la escultura (25%) las principales áreas de compra inicial.
- Otras categorías: Las antigüedades fueron la segunda puerta de entrada general (27%), mientras que el lujo no mostró ser una vía de acceso hacia el arte.
Investigación y Descubrimiento
- Aumento de la investigación: El 72% investiga antes de comprar, recurriendo principalmente a expertos de casas de subastas, asesores, artistas y galeristas.
- Uso de canales digitales: El 58% usa recursos digitales, destacando el uso de noticias, redes sociales y un crecimiento notable en herramientas de IA.
- Visión positiva de la IA: El 67% valora positivamente la IA para descubrir artistas, recibir recomendaciones, verificar autenticidad y analizar precios.
- Prudencia y aversión al riesgo: Las compras de artistas nuevos cayeron al 45% por mayor cautela hacia nombres consolidados, aunque la Gen Z y las mujeres muestran más apertura.
Gasto de la Gen Z
- Liderazgo en gasto: La Gen Z lideró ampliamente el gasto medio en arte en 2025 y 2026, duplicando las cifras de las generaciones mayores.
- Presencia en el segmento alto: Casi la mitad de los compradores de obras superiores a $1 millón pertenecieron a la Gen Z, aunque la mayoría del mercado gasta por debajo de $100,000.
- Gasto por categoría: La Gen Z invirtió más del doble que sus pares en casi todas las categorías, destacando en joyas y gemas con un gasto medio de $151,310.
Gasto en Arte y Coleccionables
- Medios dominantes: La pintura se mantuvo como el medio principal en participación (76%) y valor (31%), seguida por la escultura (15%).
- Categorías de coleccionables: Las antigüedades (30%), joyas (19%) y relojes (18%) lideraron en coleccionables, con alta participación de la Gen Z y Boomers.
- Distribución del presupuesto: Las obras de arte representaron el 33% del gasto total, acumulando junto al arte decorativo un 55% frente al 45% invertido en objetos de colección.
Canales de Venta
- Prevalencia de los galeristas: El 87% compró a través de galeristas (directamente o en ferias), representando la mayor cuota de inversión del mercado.
- Preferencia digital con galeristas: Los galeristas fueron el canal preferido (29%), aunque la mayoría prefirió transaccionar por vías digitales o remotas antes que en la galería física.
- Aumento de compras directas: Las compras directas al artista crecieron al 69% (estudios, encargos e Instagram), convirtiéndose en el segundo canal por volumen de gasto.
Eventos
- Asistencia a eventos: Los coleccionistas asistirán a un promedio de 44 eventos en 2026, con mayor participación de mujeres, Boomers y Gen Z.
- Relación digital y participación: Quienes iniciaron su colección a través de canales digitales y redes sociales son los que asisten a más eventos en persona (52 de media).
Coleccionismo Femenino
- Diversificación del portafolio: Las mujeres coleccionan una variedad más amplia de medios, mientras que los hombres concentran mayor gasto en menos categorías.
- Pintura y arte digital: La pintura es el medio más poseído por ambos géneros, mientras que el arte digital bajó al 10% del total pero está presente en más colecciones femeninas.
- Apoyo a artistas emergentes: Las mujeres tienen mayor inclinación hacia artistas emergentes y nuevas promesas (36%) que los hombres (33%).
- Representación por género: Las obras de artistas masculinos aún predominan (56%), aunque las mujeres incluyen un mayor porcentaje de artistas femeninas en sus colecciones (46%).
Privacidad y Propiedad
- Restricción de acceso: Un 22% limita el acceso físico a su colección y un 26% restringe el contenido digital a círculos privados.
- Preferencia privada de la Gen Z: La Gen Z es la más reservada tanto física como digitalmente, aunque lidera en el uso de grupos compartidos por invitación.
- Perfil bajo: El 64% prefiere mantener su estatus de propietario en privado y solo un 10% busca un reconocimiento público amplio.
- Anonimato en préstamos: La mayoría de quienes prestan obras a museos prefieren el anonimato (30%) o un reconocimiento discreto (47%).
- Valor de la exclusividad: La rareza y la singularidad de la obra son la prioridad principal de propiedad (43%), especialmente para los más jóvenes.
Planes para las Colecciones
- Intención neta de compra: El 39% planea comprar más arte frente al 23% que planea vender, liderando China continental en intenciones de compra (53%).
- Categorías planificadas: La pintura encabeza los planes de compra futuros (49%), impulsada fuertemente por la Gen Z (64%).
- Iniciativas filantrópicas: Un 23% planea donar obras, mientras que la creación de fundaciones o museos privados es la opción favorita de la Gen Z (29%).
- Uso de apalancamiento financiero: Un 19% prevé usar arte como garantía de préstamos, destinados principalmente a comprar más arte, cubrir costos o financiar negocios.
Perspectiva de los Coleccionistas
- Optimismo: El 57% anticipa crecimiento en el mercado del arte a corto plazo y un 60% a diez años, con la Gen Z como la más optimista.
- Perspectiva en coleccionables: Las expectativas para los coleccionables son positivas en el corto plazo, pero más moderadas a largo plazo según la Gen Z.
- Principales preocupaciones: La falta de transparencia del mercado es la mayor preocupación general, seguida por la seguridad de datos online y la volatilidad de la demanda.
Sala de conciertos de Apple en Londres
BBC https://www.bbc.com/news/articles/c607l2j2rj8ro
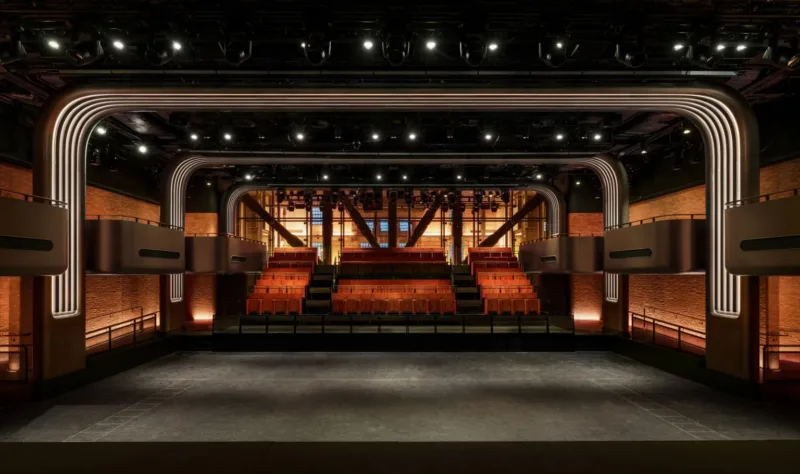
Una nueva sala de conciertos de última generación en Londres, situada debajo de su sede del Reino Unido en la central eléctrica de Battersea. El lugar con capacidad para 600 albergará espectáculos únicos de artistas consagrados y nuevas bandas, todos los cuales serán filmados y transmitidos en vivo en línea. Se produce cuando la escena de la música en vivo de Londres se enfrenta a una enorme presión, con 45 locales cerrados en la capital solo el año pasado.
El lugar, conocido como Apple Music Hall, marca el regreso de la compañía a Londres, nueve años después de que desechara el popular Festival iTunes, que contó con Lady Gaga, Elton John, Britney Spears y Adele tocando en conciertos gratuitos en lugares como Koko y The Roundhouse. Es un espacio pequeño e íntimo, con bóvedas estriadas y paredes revestidas de ladrillos que se hacen eco de la arquitectura Art Deco de la antigua central eléctrica. Pero el eco en sí no será un problema, incluso los ladrillos han sido especialmente seleccionados para absorber los sonidos reflejados.
El esfuerzo se produce después de que el legendario magnate de la música Jimmy Iovine dijera que los servicios de transmisión de música estaban “a minutos de ser obsoletos”, porque no fomentan una conexión entre el oyente y la música… “Los artistas quieren comunicarse con sus fans, punto. Los fans quieren tener la oportunidad de conocer a los artistas, saber más sobre los artistas,
Schusser dijo que Apple también esperaba promover bandas nuevas y futuras que, de otro modo, podrían tener dificultades para mejorar, ya que los hábitos de escucha de la gente se estancan. “Es una de las mayores oportunidades y desafíos que tenemos en el negocio de la música en este momento. Hay demasiados artistas que confían en su discografía. La música de catálogo es genial, pero necesitamos asegurarnos de que habrá nueva música de catálogo dentro de 10, 20 años a partir de ahora”.
Una Empresa Gacela genera de media 23 veces más empleo que una no gacela
COTEC https://cotec.es/informes/herramienta-interactiva-de-empresas-gacela/
Nueva edición del Observatorio de Empresas Gacela de COTEC, que analiza el trienio 2021-2024. Baleares es la comunidad autónoma con mayor proporción de gacelas entre las empresas de al menos 10 trabajadores, 13,7%, casi el doble que la media española, 7,5%.
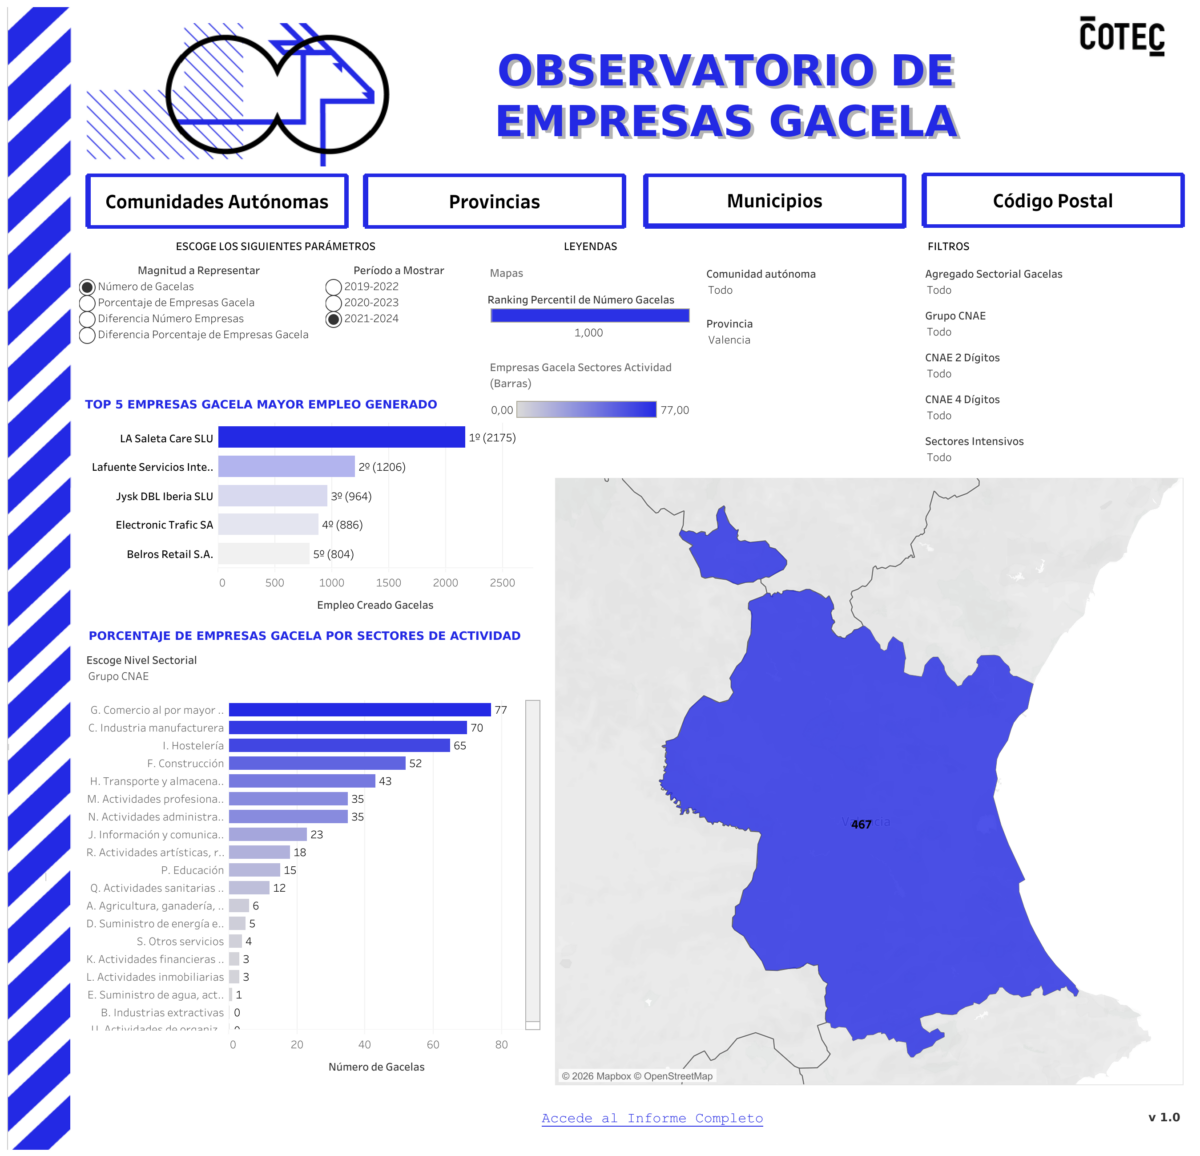
Son empresas que duplican su tamaño en un breve periodo de tiempo, siempre contando con un tamaño inicial mínimo de diez empleados.
El papel de las gacelas en el tejido productivo es extraordinario. Ese 7,5% representa un récord de 8.063 empresas que crearon más de 560.000 empleos, por los cerca de 300.000 de las no gacelas (unas 100.000 empresas, el 92,5% restante de las compañías de 10 o más trabajadores). En otras palabras, una gacela genera, de media, 23 veces más empleo que una no gacela.
Cuatro lecciones de las gacelas
👉 Las gacelas multiplicaron su plantilla por 2,4: la gacela media pasó de 51 a 120 empleados. Y también duplicaron su facturación.
👉 Las gacelas tecnológicas descienden hasta 702, pero crecen más que el resto: siendo el 8,7% de las gacelas, aportan el 27% de su inversión en activos y el 24% del aumento de su facturación.
👉 Baleares y Canarias encabezan el ranking autonómico y, junto a los archipiélagos, Madrid es la región con mayor presencia de gacelas. El sur y las islas destacan en gacelas; el norte, en las tecnológicas.
👉 Los fondos europeos para I+D+i traccionan más el crecimiento: las gacelas pesan el 12,3% entre sus beneficiarias, frente al 7,1% en los de digitalización. Y más de una de cada cinco de esas gacelas es de Baleares.
Estados Unidos ha congelado los visados de trabajo (green cards) para Microsoft y otras empresas de TI
Del boletín The Download from MIT Tech Review
Las ha acusado de usar el fraude de visados para reemplazar a los trabajadores estadounidenses (CNBC)
+ Y los suspendió de un programa clave de tarjetas verdes (AP)
+ Adobe, Infosys, Tata y otras empresas de TI también se ven afectadas (TechCrunch)
+ Microsoft dice que el 80% de sus registros H-1B involucraban personal existente (BBC)
Siete ideas financieras que todo empresario debe conocer
Del boletín de “iberinform – crédito y caución” https://www.iberinform.es/blog/detalle/siete-ideas-financieras-que-todo-empresario-debe-conocer
Existen ideas financieras que no exigen ser experto, pero sí disciplina y hábito.
1. El beneficio no garantiza la liquidez
Siempre se ha de complementar la lectura de la cuenta de pérdidas y ganancias con un análisis de tesorería antes de repartir dividendos, invertir o tomar decisiones operativas.
2. Crecer exige financiar el crecimiento antes de disfrutarlo
Crecer sin planificar la financiación de la expansión es una causa frecuente de tensiones de liquidez en la empresa.
3. El saldo bancario no equivale a disponibilidad real
Confundir saldo con disponibilidad conduce a inversiones impulsivas y sorpresas desagradables.
4. El calendario de cobros y pagos define la liquidez
Gestionar el riesgo de crédito comercial, ajustar plazos, ofrecer descuentos por pronto pago o negociar vencimientos con proveedores equilibran la liquidez sin necesidad de aumentar las ventas.
5. NOF y FM: (Necesidades Operativas de Fondos) gasolina y (Fondo de Maniobra) depósito
Si FM < NOF: se necesitan recursos financieros o ajustar plazos y niveles de inventarios para cubrir las necesidades operativas.
Hemos de pensar en las NOF como la gasolina que consume el motor operativo de la empresa y en el FM como su depósito. Ambos deben estar alineados.
6. La deuda bien usada es palanca, pero mal usada es riesgo
Antes de asumir deuda, se ha de evaluar el objetivo del endeudamiento, el retorno esperado por cada euro prestado y el impacto en la tesorería y en la solvencia.
7. La disciplina de caja es cultura empresarial
Gestionar el cobro, negociar bien y planificar compras son hábitos que se construyen. La disciplina financiera comienza por el empresario y se transmite al equipo mediante políticas claras de crédito, incentivos por pronto pago, límites de gasto y revisiones periódicas de tesorería.
A dónde fluye el dinero en la salud digital (para 2º semestre 2026)
De CB insights, vía GOHUB ventures https://gohub.vc/digital-health-funding-2026/
Las cifras resultantes de la financiación de la salud digital en el primer año de 2026 son difíciles de ignorar. Las startups de salud digital de EE. UU. recaudaron 4 mil millones de dólares en 110 acuerdos, sólo en el primer trimestre de 2026, el trimestre inicial más fuerte desde el pico de la pandemia, mil millones de dólares más del mismo período del año pasado. Europa se posicionó en 1.160 millones de dólares en 66 acuerdos, con su propio grupo de rondas significativas en la gestión de la obesidad, seguros, IA dental y software de práctica.
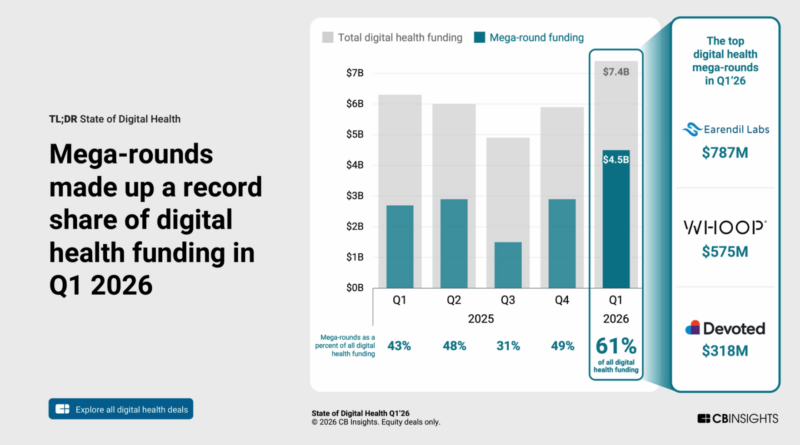
Sin embargo, el 61 % de todo el capital en el primer trimestre fluyó a solo 19 empresas, incluidos algunos megaacuerdos que se destacan, como la Serie G de 575 millones de dólares de WHOOP, la Serie D de 250 millones de dólares de OpenEvidence y la Serie D de 210 millones de dólares de Talkiatry.
Aquí es donde se está concentrando ese capital, y donde vemos la oportunidad europea.
- Salud mental y conductual
Nuestra opinión para las nuevas empresas europeas es que su guión tiene que construirse desde el lado del médico en lugar del lado del paciente. Si el producto no puede producir un resultado de salud medible vinculado a un canal de pago, ya sea un sistema de pagador, empleador o proveedor, sólo es una característica. - Apoyo a la toma de decisiones clínicas
Lo que vemos es que para inversiones de capital semilla, la estrategia regulatoria es tan consecuente como la estrategia de producto desde el primer día. Del mismo modo, los acuerdos adecuados de acceso a los datos son clave, ya que una empresa construida sobre los datos hospitalarios estructurados comienza con una ventaja de capacitación que es realmente difícil de replicar. - IA quirúrgica y de procedimiento
El razonamiento que vemos es que los compradores de hospitales tienen presupuestos de inbversión (no operativos), el valor por procedimiento es alto y las barreras regulatorias y técnicas crean un foso natural. El ángulo más interesante que estamos viendo en GoHub Ventures es el envoltorio de software en torno al acto quirúrgico: documentación automatizada, inteligencia de flujo de trabajo, planificación previa a la operación y análisis posterior al procedimiento. - Gestión de la práctica vertical
El principal riesgo es la fragmentación del mercado europeo con diferentes requisitos en todos los mercados. Creemos que la estrategia ganadora es elegir una especialidad donde la variación transfronteriza sea menor, y diseñar para la exportación desde la primera línea de código. - Administración de IA y gestión del ciclo de ingresos
En la mayoría de los países europeos, el sistema público actúa como dominante o único pagador, lo que significa que la fricción es diferente. - Investigación Farmacéutica e IA en farma
El espacio donde vemos lógica en la etapa inicial es en la coincidencia de pacientes para ensayos, herramientas de evidencia del mundo real e infraestructura de datos que ayuda a los clientes farmacéuticos y CRO a extraer señales más limpias de los datos existentes.
El liderazgo chino en tecnologías esenciales para dominar la economía
Boletín de Crédito y Caución https://www.creditoycaucion.es/es/blog/detalle/auge-tecnologia-china
Hace 20 años casi todas las tecnologías críticas tenían a Estados Unidos a la cabeza. Pero China va ganando terreno incrementando cada vez más la inversión en innovación.
El último Rastreador de Tecnologías Críticas, el informe de referencia elaborado por el Instituto de Políticas Estratégicas de Australia (ASPI), arroja conclusiones parecidas: de las 74 disciplinas evaluadas, China lidera 66 y Estados Unidos las ocho restantes.
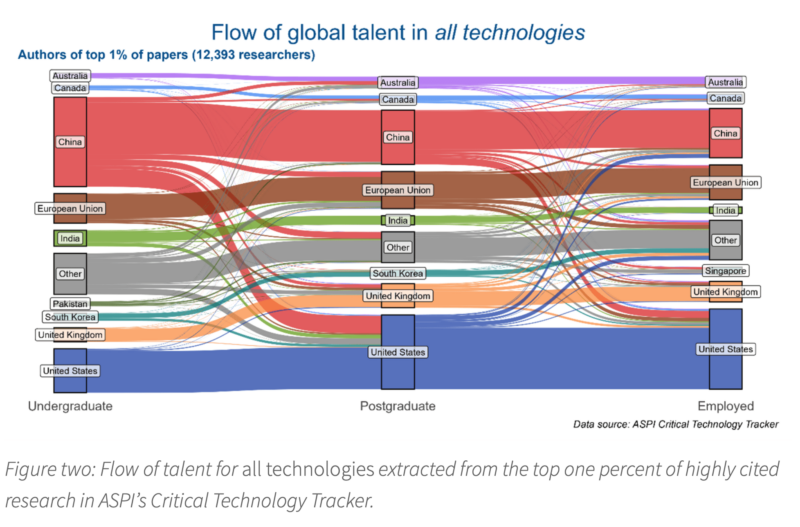
En algunos casos concretos, la distancia entre I+D y producción industrial podría ser insalvable, pero lo importante es la tendencia general del avance chino a una velocidad y escala sin precedentes.
De consolidarse esa tendencia, se traduciría en riesgos como el cuasi monopolio en algunas tecnologías, mayor control sobre las cadenas de suministro y en general dependencia tecnológica, y económica, de resto del mundo.
Diferentes autores recomienden profundizar en las causas del avance chino para entender cómo potenciar la respuesta occidental. Entre ellas, suele destacarse la planificación a largo plazo; una de las metodologías aplicadas es la planeación retrospectiva: plantear un objetivo claro a años o décadas vista para secuenciar hacia el presente los hitos que precisa esa meta. Otra causa estructural es la total orientación del país hacia la ingeniería, tanto en volumen como en especialidades, alineando el sistema formativo con las necesidades industriales y los objetivos de Estado, además de cierto proteccionismo o la combinación de inversiones públicas masivas con la iniciativa y la competencia privadas. También se alaba el sentido práctico chino, poco dado a frenarse con regulaciones. De hecho, una de las consecuencias de ese dominio tecnológico sería una influencia mayor en los estándares y normativas internacionales, a su favor.
La respuesta occidental no debe limitarse a un mayor esfuerzo en la misma política tecnológica —“los ajustes incrementales por sí solos no revertirán la brecha”—, sino a un cambio de enfoque y mentalidad: “Si los aliados no consolidan sus ventajas comparativas y cooperan audazmente, el liderazgo en tecnologías estratégicas probablemente se inclinará aún más hacia China”.
Gasto mensual en IA… el 20% del gasto mensual lo hace el 1% de los usuarios
Del boletín The Microdose AI https://themicrodose.ai/news/hidden-voice-layer-ai
💳 $903: Gasto mensual promedio en IA por el 1% superior de los usuarios que pagan. El pagador medio gasta solo 25 dólares, mientras que ese 1% superior ahora representa el 19,5 % de todo el gasto de IA de los consumidores.
Ningún hotel español consigue entrar en el ránking de los 100 mejores del mundo
De ABC vía el boletín de exclusivo.com Por segundo año consecutivo, ningún alojamiento de España figura en el listado ‘The 50 Best Hotels’.
A lo mejor el turismo que tenemos no es el mejor que podríamos tener (si no tenemos el mejor alojamiento).
Seguro que el 20% del turismo gasta el 80% de la inversion en turismo.